
 save
비트코인이 지루한 가격 조정을 거치며 시장 전반에 관망세와 비관론이 팽배해진 가운데, 글로벌 최대 암호화폐 거래소인 바이낸스의 선물 시장에서 구조적인 심리 반등 신호가 포착되었습니다.
일일 단위의 변동성 노이즈를 배제한 '30일 누적 펀딩 비율(Funding Rate)'이 바닥을 치고 점진적인 회복 곡선을 그리기 시작하며, 파생상품 시장을 중심으로 시장 기저의 분위기가 바뀌고 있습니다.
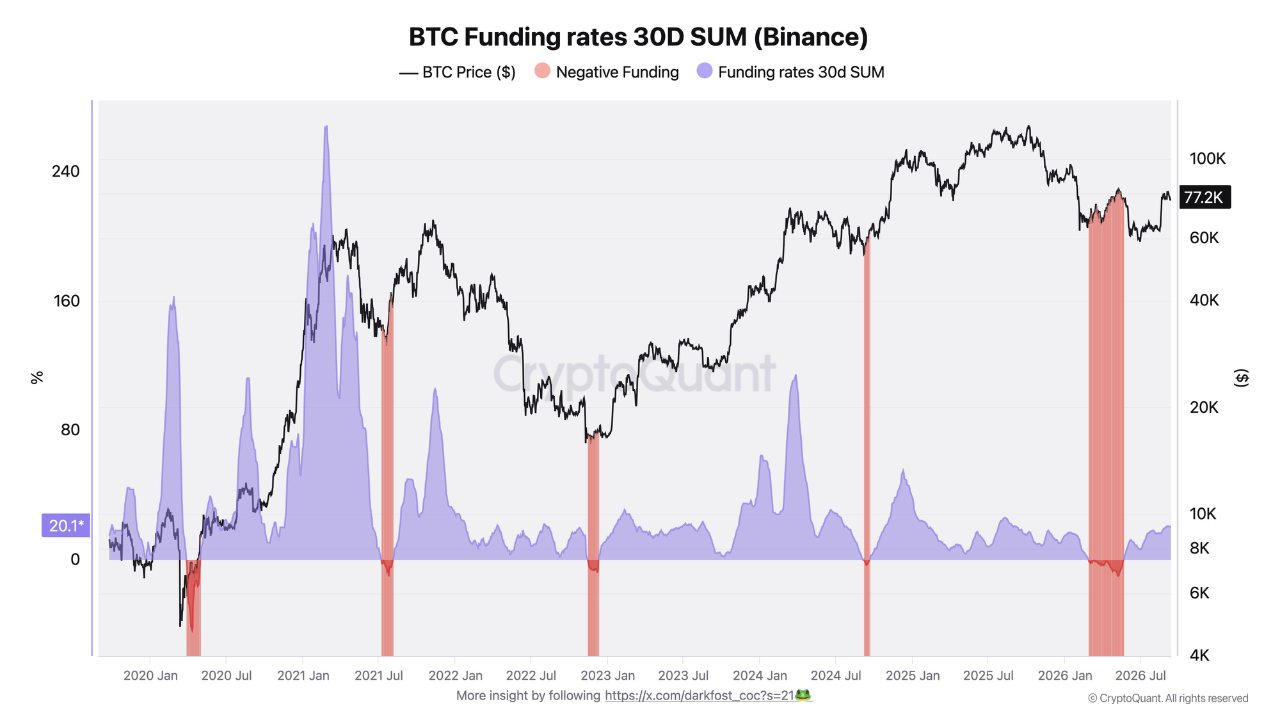
1. 30일 합산 펀딩비의 반등: 노이즈를 걷어낸 중기 심리 개선
선물 시장의 일일 펀딩 비율은 당일 시세 등락에 따라 민감하게 흔들려 시장의 근본적인 추세를 왜곡하기 쉽습니다. 그러나 이를 30일 누적 합계로 평활화(Smoothing)하여 분석하면 거시적인 포지션 쏠림을 정확히 진단할 수 있습니다.
펀딩 비율(Funding Rate)의 본질: 무기한 선물 시장에서 롱(상승 베팅)과 숏(하락 베팅) 간의 균형을 맞추기 위해 우세한 포지션이 열세인 포지션에 지불하는 비용입니다. 음수(-)는 하락 베팅이, 양수(+)는 상승 베팅이 우세함을 뜻합니다.
불신 단계 탈피: 최근 바이낸스 파생상품 시장은 역사적으로도 손꼽힐 만큼 극단적인 비관 심리를 반영하는 음수 펀딩비를 지속해 왔습니다. 하지만 최근 30일 누적 지표가 하락세를 멈추고 우상향으로 돌아서며, 과도하게 쏠렸던 약세 컨센서스가 완화되고 점진적인 낙관론이 유입되고 있음을 방증합니다.
2. -52% 조정 국면의 역사적 패턴: 비관론의 정점에서 터지는 반등 공식
이번 펀딩비 반등은 과거 비트코인의 주요 사이클 전환점에서 관찰되었던 정형화된 패턴과 궤를 같이합니다.
숏 포지션 과열과 숏 스퀴즈: 과거 -52%에 달하는 대규모 하락 조정이 끝자락에 다다랐을 때마다 시장에는 '추가 하락이 불가피하다'는 강력한 약세 컨센서스가 형성되었습니다. 이 국면에서 누적된 과도한 숏 포지션은 결국 급격한 숏 스퀴즈(Short Squeeze)를 유발하며 지난 5월 랠리와 같은 폭발적인 반등 장세의 촉매제로 작동했습니다.
조정 국면의 마무리 신호: 시세가 저점을 다지는 단계에서는 파생상품 시장이 펀딩비 회복과 함께 먼저 활기를 되찾고, 이후 현물 가격이 뒤따라 추세를 전환하는 흐름이 반복적으로 나타났습니다.
3. 향후 시장 관전 포인트 및 리스크
펀딩 비율의 점진적 회복이 완전한 추세 전환으로 이어지기 위해서는 파생상품 중심의 투기적 레버리지 외에 구조적인 현물 수급이 결합되어야 합니다.
현물 거래량 및 ETF 유입의 뒷받침: 선물 시장의 레버리지 유입만으로는 상단에 대기 중인 장기 매물벽을 뚫어내기 어렵습니다. 미국 비트코인 현물 ETF를 비롯한 기관 및 현물 시장의 매수세가 동반 유입되는지 확인해야 합니다.
가용 거래소 물량의 흡수 여부: 최근 거래소로 유입된 고래들의 가용 공급량(Exchange Reserve) 부담을 현물 수요가 충분히 소화해내지 못할 경우, 펀딩비 반등이 단기 반등(Dead Cat Bounce)에 그치며 되돌림 변동성이 나타날 위험이 존재합니다.


